Mon Epargne Salariale
- 4,7
- Note
- 1.00M
- Installations
- Free
- Prix
 Analyse par App-foxy
Gérer une épargne liée à son emploi n’a rien d’aussi spontané que consulter son compte courant. Il faut retrouver un dispositif, comprendre une opération, vérifier une disponibilité ou simplement savoir où en est son argent. C’est précisément dans ce contexte que Mon Epargne Salariale trouve son intérêt : l’application de finance de Natixis Interépargne rassemble le suivi de cette épargne dans un espace mobile plutôt que de vous obliger à passer par un navigateur ou des documents éparpillés.
Je la vois surtout comme un outil de consultation et de gestion régulière, pas comme une application bancaire universelle. Elle s’adresse aux salariés qui disposent d’une épargne entreprise gérée par Natixis Interépargne et qui veulent garder un œil dessus depuis leur téléphone. Elle est gratuite, classée PEGI 3, et son ancienneté montre qu’elle s’inscrit dans un service installé depuis longtemps, avec une version actuelle numérotée 3.148.4.
Mon expérience de l’application et de son évolution
Dans cette section, je m’intéresse à la façon dont une application dédiée s’inscrit dans la durée, plutôt qu’à la seule première consultation du solde. Je reviens sur ce que l’ancienneté du service et sa version actuelle peuvent apporter à un suivi régulier, tout en gardant en tête qu’une évolution utile se juge surtout à la clarté des repères financiers.
Vous aimerez peut-être aussi

 Amazon Shopping
 : acheter vite, vérifier soi-même
Entre livraison suivie, avalanche de recommandations et vendeurs multiples, l’application transforme l’achat banal en parcours sous tension. Son efficacité est réelle, mais elle a un prix : l’attention.

 Subway Surfers
 face à Geometry Dash Lite : gagner en spontanéité, perdre en maîtrise
Plus direct qu’un jeu de précision, moins exigeant qu’un parcours à maîtriser : voici ce que Subway Surfers change vraiment, ce qu’il améliore et ce qu’il ne remplacera pas.

 Fever: Événements et billets
Fever facilite les sorties décidées au dernier moment, selon la ville
Entre recommandations locales et réservation rapide, Fever répond à une envie devenue familière : sortir sans passer la soirée à chercher. Mais son efficacité dépend encore beaucoup de la ville.

 Telecommande Universelle de TV
Télécommande TV sur téléphone : pratique, mais pas vraiment universelle
Pratique quand la télécommande manque, l’application n’a rien d’universel au sens magique : voici les situations où elle simplifie vraiment le salon, et celles où elle déçoit.

 WEBTOON
 transforme la BD en rituel de poche
Entre épisodes courts, attente hebdomadaire et lecture verticale, WEBTOON transforme la BD en rendez-vous de poche — pratique, intime, mais parfois difficile à refermer.

 Avatar World ®
Avatar World se joue mieux quand on prépare ses scènes
Derrière ses décors colorés, Avatar World cache surtout un terrain de jeu à organiser. Quelques habitudes suffisent pour créer des scènes plus riches et moins répétitives.
Plus d’actualités de notre rédaction



Une application centrée sur une épargne souvent difficile à suivre
Le principal mérite de Mon Epargne Salariale est de rester concentrée sur un besoin précis. Je n’y cherche pas un budget familial, des paiements par carte ou des outils de trading. Je l’ouvre pour comprendre la situation de mon épargne salariale, retrouver les informations utiles et éviter de laisser un dispositif d’entreprise fonctionner dans l’ombre.
Cette spécialisation est importante, car l’épargne salariale ne se comporte pas toujours comme un compte classique. Les sommes peuvent provenir de mécanismes liés à l’entreprise, être réparties selon différents supports et répondre à des règles de disponibilité particulières. Une interface dédiée est donc plus pertinente qu’une simple agrégation bancaire qui afficherait seulement un montant global sans expliquer son contexte.
Dans un usage quotidien, je commencerais par consulter la valeur totale, puis je regarderais la répartition et les mouvements récents avant de prendre une décision. Cette habitude évite de confondre une variation de valorisation avec un versement, ou de croire qu’une somme est immédiatement utilisable simplement parce qu’elle apparaît dans le total.
Ce que la version actuelle change dans la perception du service
La présence d’une version récente, 3.148.4, donne l’image d’un produit suivi plutôt que d’une application abandonnée après son lancement. Elle existe depuis le 10 juin 2011, ce qui représente une longue période d’adaptation pour un service financier mobile. Je ne considérerais toutefois pas ce numéro comme une preuve automatique d’une refonte spectaculaire : une succession de versions peut aussi correspondre à des ajustements progressifs, à de la maintenance ou à des corrections.
Pour l’utilisateur déjà habitué au service, cette évolution a surtout une conséquence pratique : il peut continuer à retrouver son épargne dans un environnement mobile qui a eu le temps de mûrir. Pour un nouvel utilisateur, elle signifie plutôt qu’il faut juger l’application sur sa clarté actuelle, et non sur son âge. Une application ancienne peut être rassurante par sa continuité, mais elle peut aussi conserver des choix d’interface moins modernes que ceux d’une banque mobile récente.
Je trouve ce point essentiel pour éviter une mauvaise attente. Mon Epargne Salariale n’a pas besoin d’imiter une néobanque pour être utile. En revanche, elle doit rendre les informations compréhensibles, distinguer clairement les opérations et guider l’utilisateur lorsqu’une action concerne un placement, une disponibilité ou une demande liée à son épargne.
Un parcours logique pour vérifier avant d’agir
Mon conseil est de ne pas ouvrir l’application uniquement lorsque vous avez besoin de retirer de l’argent. Utilisez-la d’abord comme un tableau de bord. Une consultation périodique permet de repérer les mouvements, de vérifier que le montant attendu est bien présent et de vous familiariser avec les différentes lignes avant une décision importante.
Un scénario très concret est celui d’un salarié qui change d’employeur. Il peut avoir plusieurs questions en tête : que devient l’épargne accumulée, quelles sommes restent investies, et quelles démarches sont réellement nécessaires ? L’application ne remplace pas la lecture des règles du dispositif, mais elle peut servir de point de départ pour examiner la situation au lieu de chercher immédiatement dans des courriels anciens ou des documents papier.
Autre situation : après une période de participation ou d’intéressement, je vérifierais d’abord l’apparition du mouvement et la destination des sommes. Cette vérification est plus utile qu’une simple consultation du solde, car elle permet de distinguer une opération récente d’une évolution normale de la valeur des placements.
Les points forts pour un utilisateur déjà rattaché à Natixis Interépargne
Le premier avantage est la cohérence. Quand l’épargne est administrée par Natixis Interépargne, une application dédiée évite de mélanger ce patrimoine avec les comptes courants, les livrets ou les contrats détenus ailleurs. Cette séparation rend la consultation plus lisible et aide à considérer l’épargne salariale comme une poche financière à part entière.
Le deuxième avantage tient à l’accès mobile. Je peux imaginer l’utiliser avant un rendez-vous avec les ressources humaines, lors d’une réflexion sur un projet immobilier ou simplement pendant une revue mensuelle de mes finances. Le téléphone est particulièrement pratique pour vérifier une information au moment où une question se pose, sans attendre de retrouver un ordinateur.
Le troisième est la visibilité. Même sans agir, voir régulièrement son épargne réduit le risque d’oublier un ancien dispositif. C’est une faiblesse fréquente de l’épargne entreprise : comme elle n’est pas utilisée chaque semaine, elle peut être négligée. Une application qui la remet dans le champ de vision peut améliorer le suivi personnel, à condition de ne pas transformer une consultation rapide en décision précipitée.
La note moyenne de 4,7, associée à environ 26 000 évaluations, indique une réception globalement très favorable sur la plateforme. Elle ne garantit pas que chaque parcours sera parfait, mais elle constitue un signal encourageant pour une application financière spécialisée. Son audience dépasse par ailleurs le simple petit groupe d’utilisateurs occasionnels, avec plus d’un million d’installations.
Les limites à garder en tête avant l’installation
La première limite est structurelle : cette application n’a de sens que si votre épargne entreprise passe par Natixis Interépargne. Si vous cherchez à réunir des comptes de plusieurs établissements, à suivre vos dépenses quotidiennes ou à comparer des placements très variés, une application bancaire généraliste ou un agrégateur sera probablement plus adapté.
La deuxième concerne la compréhension financière. Une interface peut afficher un montant et des mouvements, mais elle ne peut pas décider à votre place si un support correspond à votre horizon, à votre tolérance au risque ou à votre situation fiscale. Je déconseille donc de prendre une décision uniquement parce qu’une ligne semble plus performante à court terme. L’application est un outil de suivi ; elle ne remplace ni les documents contractuels ni une réflexion globale.
La troisième limite touche aux démarches sensibles. Dès qu’une opération implique une disponibilité anticipée, un changement d’affectation ou une conséquence fiscale, il faut ralentir. Le téléphone favorise les actions rapides, alors que l’épargne salariale exige parfois de vérifier les conditions applicables à son cas. Mon usage idéal consiste à consulter dans l’application, puis à lire attentivement les explications avant de confirmer quoi que ce soit.
Enfin, les utilisateurs qui attendent une expérience aussi fluide qu’une application de paiement instantané pourraient trouver le service moins direct. La nature même de l’épargne entreprise impose davantage de contexte. Ce n’est pas forcément un défaut, mais cela signifie que la simplicité doit être mesurée par la clarté des informations, et non par le nombre minimal d’écrans.
Trois habitudes qui rendent l’outil vraiment utile
La première consiste à prendre une capture mentale de la situation avant toute opération : montant global, répartition et mouvements récents. Je ne parle pas de conserver des données sensibles dans la galerie du téléphone, mais de noter les éléments essentiels dans un espace sûr si vous devez suivre une évolution. Cette référence personnelle aide à comprendre ce qui change réellement.
La deuxième est de consulter l’application après un événement professionnel important : changement d’employeur, versement lié à l’entreprise ou modification de votre stratégie d’épargne. Le bon moment n’est pas forcément celui où vous voulez agir, mais celui où l’information devient pertinente. Vous disposez ainsi d’un délai pour comprendre avant de confirmer.
La troisième est de distinguer trois questions qui sont souvent mélangées : combien vaut l’épargne, où est-elle investie et quand peut-elle être disponible ? Une application peut aider à répondre à ces questions, mais elles ne demandent pas la même lecture. Cette méthode évite de considérer le solde comme une somme équivalente à de l’argent immédiatement disponible.
J’ajouterais une précaution simple : après une mise à jour, prenez quelques instants pour vérifier que vous retrouvez vos repères habituels. Une évolution d’interface peut déplacer une information ou modifier la manière de présenter un mouvement. Pour un outil financier, cette vérification vaut mieux qu’une action effectuée machinalement.
À qui je la recommande, et à qui je la déconseille
Je la recommande d’abord au salarié qui possède déjà un dispositif Natixis Interépargne et qui veut devenir plus autonome. Elle est également pertinente pour quelqu’un qui consulte rarement son épargne mais souhaite instaurer un rendez-vous régulier, par exemple autour de la gestion mensuelle de ses finances. Dans ces cas, l’accès mobile apporte une vraie valeur parce qu’il rapproche une épargne souvent oubliée de la routine financière.
Elle peut aussi convenir à une personne qui prépare une décision à moyen terme et veut commencer par comprendre son patrimoine existant. Avant de parler de retrait ou d’arbitrage, regarder la composition et l’historique est une étape raisonnable. L’application devient alors un outil de préparation, pas seulement un écran de solde.
Je la déconseille en revanche à celui qui ne détient pas d’épargne gérée par Natixis Interépargne, car l’intérêt pratique sera très limité. Je choisirais également une solution plus large pour suivre simultanément les dépenses, les factures, les comptes courants et les investissements de plusieurs établissements. Mon Epargne Salariale n’a pas vocation à remplacer cet ensemble.
Elle n’est pas non plus le meilleur choix pour une personne qui attend des recommandations personnalisées ou une formation complète à l’investissement. Son rôle est plus concret : donner accès au suivi d’une épargne entreprise et accompagner les démarches qui lui sont liées. Il faut donc venir avec une question précise, et non avec l’attente d’un conseiller financier entièrement intégré au téléphone.
Comment elle se compare aux solutions habituelles
Par rapport à un espace web consulté sur ordinateur, l’application gagne en disponibilité. Elle est plus naturelle pour une vérification rapide et peut s’intégrer à une routine mobile. Le site classique conserve toutefois un avantage pour lire de longs documents, comparer plusieurs informations côte à côte ou prendre le temps d’examiner une opération complexe.
Par rapport à l’application de votre banque principale, elle offre une spécialisation que celle-ci ne possède pas forcément. Une banque peut afficher vos comptes et parfois agréger certains produits, mais elle ne connaît pas nécessairement les détails de votre dispositif d’épargne entreprise. L’outil dédié est donc préférable pour le suivi précis de cette relation, tandis que l’application bancaire reste meilleure pour votre vision financière générale.
Par rapport à un tableur, Mon Epargne Salariale évite la saisie manuelle et le risque de travailler sur un montant dépassé. Un fichier personnel peut être utile pour une vision patrimoniale globale, mais il ne devrait pas devenir la source principale pour les informations liées au dispositif. Je l’utiliserais éventuellement en complément, jamais comme remplacement de l’espace officiel.
Enfin, par rapport à une consultation ponctuelle des relevés, l’application encourage une approche plus active. Les documents restent utiles pour conserver les détails et les conditions, mais le mobile facilite le contrôle régulier. Le meilleur compromis, à mon avis, est d’utiliser l’application pour le suivi courant et les documents officiels pour les décisions qui engagent réellement votre épargne.
Ce que j’observerais dans les prochaines évolutions
Avec une version actuelle 3.148.4, je regarderais en priorité la continuité du parcours : accès fiable aux informations, présentation compréhensible des mouvements et distinction nette entre valeur, répartition et disponibilité. Ce sont ces détails qui déterminent la confiance, davantage qu’un changement visuel spectaculaire.
J’attendrais aussi que les futures évolutions facilitent les moments délicats, notamment lorsqu’un utilisateur change d’entreprise ou cherche à comprendre une opération inhabituelle. Une bonne évolution ne devrait pas seulement ajouter des fonctions ; elle devrait réduire les hésitations et expliquer les conséquences avant la validation.
Pour les utilisateurs existants, le point à surveiller est la conservation des repères. Une nouvelle interface peut être plus moderne tout en devenant moins lisible pour quelqu’un qui consulte son épargne quelques fois par an. Dans une application financière, la stabilité et la précision valent souvent mieux qu’une nouveauté qui oblige à réapprendre tout le parcours.
Mon verdict après l’avoir évaluée comme outil de suivi
Mon Epargne Salariale remplit une mission claire : rapprocher l’épargne entreprise de l’utilisateur et lui donner un accès mobile à une relation financière qui reste souvent abstraite. J’apprécie sa spécialisation, sa gratuité et le fait qu’elle s’inscrive dans un service suivi depuis longtemps par Natixis Interépargne. Sa note de 4,7 montre également qu’elle répond bien aux attentes d’une large partie de son public.
Je ne la présenterais pas comme une solution complète de gestion de patrimoine. Elle ne remplace ni une application bancaire généraliste, ni la lecture des règles propres à votre épargne, ni un accompagnement adapté lorsque la décision est complexe. Sa valeur apparaît surtout quand on l’utilise avec méthode : consulter régulièrement, vérifier les mouvements, distinguer le montant de la disponibilité et prendre le temps de comprendre avant d’agir.
Si votre épargne salariale est bien gérée par Natixis Interépargne, je pense qu’elle mérite une place sur votre téléphone. Installez-la avec une attente réaliste : vous obtenez un tableau de bord spécialisé, pas un conseiller financier complet. Pour suivre, préparer une question ou éviter d’oublier votre épargne, c’est une application convaincante. Pour centraliser toute votre vie financière, il faudra la compléter par un autre outil.
FAQ sur Mon Epargne Salariale
01Qu’est-ce que l’application Mon Épargne Salariale ?
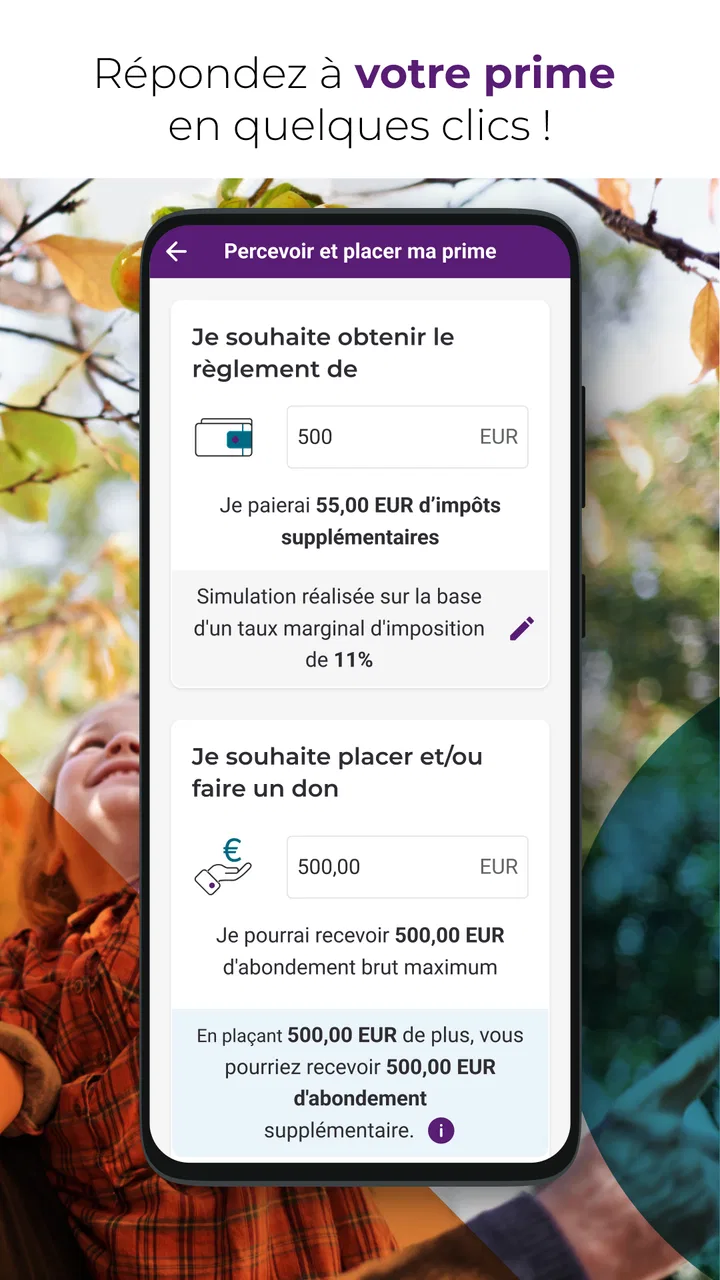
Mon Épargne Salariale est une application destinée aux salariés dont l’entreprise propose un dispositif d’épargne salariale. Elle permet généralement de consulter l’épargne disponible, suivre les versements liés à l’intéressement ou à la participation, visualiser la répartition des avoirs et accéder aux opérations courantes. Les fonctionnalités exactes peuvent varier selon le gestionnaire du compte et les services activés par l’employeur.
02Qui peut utiliser Mon Épargne Salariale et comment se connecter ?
L’application s’adresse principalement aux salariés disposant d’un compte d’épargne salariale auprès d’un organisme partenaire. Pour l’utiliser, il faut généralement posséder des identifiants fournis lors de l’ouverture du compte ou créer un accès avec les informations demandées. Une authentification renforcée peut être nécessaire, notamment avec un code reçu par SMS, une validation par e-mail ou la biométrie du téléphone.
03Que peut-on consulter ou gérer depuis Mon Épargne Salariale ?
Depuis l’application, l’utilisateur peut habituellement consulter le solde de ses dispositifs, l’historique des opérations, les performances des supports et les prochains versements. Selon les droits disponibles, il est également possible de modifier certains choix d’investissement, demander un déblocage anticipé, effectuer un versement volontaire ou télécharger des documents. Il est conseillé de vérifier les conditions propres à chaque opération.
04L’application permet-elle de demander le déblocage de l’épargne salariale ?
Dans de nombreux cas, Mon Épargne Salariale permet d’effectuer une demande de déblocage lorsque l’utilisateur répond à un motif légal ou contractuel, comme certains événements personnels ou la fin du contrat de travail. La disponibilité de cette fonction dépend toutefois du gestionnaire et du dispositif concerné. Des justificatifs peuvent être exigés, et les délais de traitement sont variables.
05Mon Épargne Salariale est-elle sécurisée et que faire en cas de problème d’accès ?
L’application utilise normalement des mécanismes de sécurité destinés à protéger les données financières, comme la connexion personnelle, la double authentification ou la reconnaissance biométrique. Il est important de ne jamais communiquer ses codes et de maintenir l’application à jour. En cas d’identifiant oublié, de téléphone changé ou de connexion bloquée, il faut utiliser la procédure de récupération intégrée ou contacter l’assistance officielle.
Avantages
- Centralise vos dispositifs d’épargne salariale au même endroit.
- Permet de consulter rapidement le solde et la répartition des avoirs.
- Facilite le suivi des opérations et des versements effectués.
- Accès pratique aux documents liés à votre épargne.
- Interface adaptée à une consultation régulière depuis un mobile.
Inconvénients
- Les fonctionnalités disponibles dépendent des dispositifs proposés par votre employeur.
- Certaines opérations peuvent nécessiter des délais de traitement.
- L’application est peu utile sans contrat d’épargne salariale actif.
- Des mises à jour ou maintenances peuvent limiter temporairement l’accès.
- La navigation peut sembler moins intuitive pour les nouveaux utilisateurs.

Mon Epargne Salariale
Galerie